Les émeutes d’octobre 2026 ont coûté 1,2 milliard d’euros aux assureurs en 48 heures, soit 50% de plus qu’en 2023 en quatre fois moins de temps. Face à cette escalade, les compagnies menacent de se retirer du marché et appellent l’État à assumer ses responsabilités régaliennes. Un dispositif de couverture obligatoire adossé à une garantie d’État de 4 milliards d’euros est en préparation, mais ne couvre pas rétroactivement les dégâts récents.
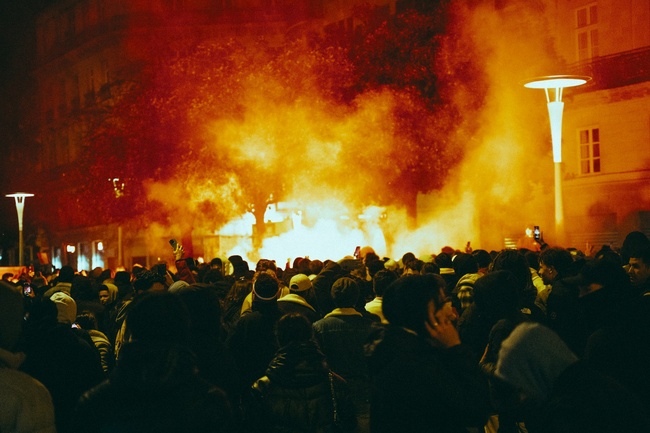
Le week-end des 17 et 18 octobre 2026 a provoqué des dégâts d’une ampleur inédite. Selon Morningstar DBRS, les pertes assurées atteindraient 1,2 milliard d’euros pour un événement limité à 48 heures. Ce montant dépasse de 50% les 798 millions d’euros enregistrés lors des émeutes de juillet 2023, qui s’étaient pourtant étalées sur huit jours. Au moins 3.000 commerces ont été endommagés à travers le territoire, a fait savoir le ministre du Commerce Serge Papin.
La comparaison avec les émeutes de 2023 révèle une accélération préoccupante de la sinistralité. En 2023, huit jours d’émeutes avaient généré une facture de 798 millions d’euros, soit environ 100 millions par jour. En 2026, le ratio atteint 600 millions par jour. L’intensité des violences s’est multipliée par six en trois ans. Les Gilets jaunes, en 2018-2019, avaient coûté 256 millions d’euros sur plusieurs mois, un montant aujourd’hui dépassé en quelques heures. L’insécurité structurelle pèse désormais directement sur la stabilité financière du secteur.
Marcos Alvarez, analyste chez Morningstar DBRS, pointe un facteur aggravant : « Les émeutes deviennent comme des catastrophes naturelles en France, avec un événement coûtant plusieurs centaines de millions d’euros attendu chaque année ». L’inflation a renchéri le coût des réparations et du remplacement des marchandises. Un sinistre identique en volume coûte aujourd’hui 15 à 20% plus cher qu’en 2023. Les assureurs doivent provisionner davantage pour couvrir des risques dont la fréquence et la sévérité augmentent simultanément.
Thomas Buberl, directeur général d’Axa, a lancé un avertissement sans précédent sur BFM Business le 19 octobre 2026 : « L’assurance peut aider dans la réparation. Si ça arrive une fois, on peut aider à réparer. Mais si ça se répète, l’assurance n’est pas là pour protéger. L’État doit vraiment prendre son mandat de la sécurité interne au sérieux ». Cette déclaration marque une rupture. Jamais un dirigeant d’assureur n’avait publiquement remis en cause la capacité du secteur à indemniser les victimes d’émeutes. La menace de retrait du marché n’est plus théorique.
Le secteur assurantiel français gère environ 2.800 milliards d’euros d’actifs. Une sinistralité annuelle de 1 à 2 milliards d’euros liée aux émeutes représente certes une fraction modeste de ce montant, mais la concentration géographique et temporelle des sinistres crée un choc de liquidité. Les assureurs doivent mobiliser rapidement des capitaux pour indemniser des milliers de sinistrés simultanément. La répétition prévisible de tels événements érode progressivement les marges et rend le risque non-assurable selon les critères actuariels classiques.
Ce mécanisme s’inspire du régime des catastrophes naturelles, où l’État intervient en réassureur en dernier ressort. Mais plusieurs obstacles subsistent. Le dispositif attend l’approbation de la Commission européenne et n’est pas rétroactif. Les dégâts d’octobre 2026 ne seront donc pas couverts par ce système. Stéphane Choisez, avocat spécialiste du droit des assurances, prévient : « Les pillages et les incendies ne seront pas tous indemnisés. Certains le seront par les assurances, d’autres par l’État. Ce sera du cas par cas ». La complexité administrative risque de retarder les indemnisations pendant des mois.
La normalisation des émeutes comme risque récurrent transforme le paysage assurantiel français. Si un événement de cette ampleur se répète chaque année, le secteur devra provisionner entre 1 et 2 milliards d’euros annuels supplémentaires. Cette charge se répercutera inévitablement sur les primes de tous les assurés, y compris ceux qui ne sont jamais touchés par les violences. La mutualisation du risque atteint ses limites lorsque la fréquence des sinistres devient prévisible. Les assureurs pourraient exiger des hausses de primes de 5 à 10% sur les contrats professionnels dans les zones urbaines sensibles, accélérant ainsi la désertification commerciale de ces territoires. La viabilité du modèle français d’assurance dommages, fondé sur la solidarité et la mutualisation, se trouve directement menacée par cette nouvelle réalité.